Accenture×Google、顧客先に常駐するAIエンジニア「FDE」1000人体制──企業AIの勝負はモデルから人へ
Accenture×Google、顧客先に常駐するAIエンジニア「FDE」1000人体制──企業AIの勝負はモデルから人へ
- AccentureとGoogle Cloudは、顧客先に常駐するFDEを1,000人規模で置く共同組織を設立した。
- 狙いは人手を恒常的に増やすことではなく、業界ごとに横展開できるAI導入の型を作ることにある。
- AI導入の成否を分けるのはモデル性能よりも、業務を再設計し、現場へ定着させる人材だ。
AccentureとGoogle Cloudが、顧客企業の現場に常駐するエンジニアを1,000人規模で配置すると発表しました。
ライセンスを売る提携ではありません。売ったあとに顧客の中へ入り、業務そのものを作り替える人を送り込む提携です。
この記事では、その1,000人が何をする人たちなのか、なぜ本命が業界ごとの「型」作りにあるのか、そして「AIを入れたのに効かない」の原因がモデルではなく業務設計だと示すデータを整理します。最後に、日本企業と個人がどこに手をつけるべきかまで進みます。
目次
顧客先に1000人を送り込むという提携
2026年9月8日、両社は「Accenture Gemini Enterprise Business Group」の設立を発表しました。Accentureのプレスリリースの原文は “establish a 1,000-person FDE workforce” です。
FDE(Forward-Deployed Engineer)は、顧客の現場に入り込んで業務そのものを作り替えるエンジニアのこと。詳しくは次の章で扱いますが、まずは「売ったあとに隣に座り続ける人」と捉えてください。
母体になるのは、Accentureが抱える “nearly 50,000 Google Cloud-skilled professionals”、つまり約5万人のGoogle Cloudスキル人材です。1,000人は新規採用というより、この巨大な人材プールからの配置換えに近いと言えます。内訳は公表されていません。
注力するのは4領域。独自アクセラレータによるGemini Enterprise導入の拡大、業界別の再現可能なソリューション、AI実験と全社規模の変革の間にあるギャップを埋めること、そしてユーザーの利用定着です。4つのうち2つが「使われ方」の話である点に、この提携の性格が出ています。
そもそもGemini Enterpriseとは何か。Googleが2025年10月に発表した企業向けAI基盤で、公式には “the new front door for AI in the workplace”(職場でAIに入る新しい玄関)と表現されています。社内文書に加えてMicrosoft 365やSalesforce、SAPにもつなぎ、AIエージェントを作って動かす土台です。価格はBusinessが1人あたり月21ドルから、Standard・Plusが30ドルから。
成果事例として挙がっているのがYouTubeです。NFLサンデーチケットの需要急増期にGemini Enterpriseのエージェントを配置し、顧客感情が11%改善、平均処理時間が37%短縮したとしています。
ただ、この数字は2つ割り引いて読む必要があります。ひとつは両社公表で独立検証がないこと。もうひとつは、YouTubeはAlphabet傘下だということです。外部顧客のリファレンスではなく、自社グループでの成功例です。
1000人は敗北宣言ではなく、横展開の型を作るための投資
この職種の原型を作ったのはPalantirです(同社の呼称はFDSE=Forward Deployed Software Engineer)。2020年の公式ブログが、通常のエンジニアとの違いをこう定義しています。
普通のソフトウェアエンジニアは「多数の顧客に使える1つの機能」を作ります。FDEは「1人の顧客のために多数の機能」を実現します。向いている方向が逆なのです。
では実際、何を納品するのか。AnthropicのFDE求人を読むと生々しいです。最重要顧客にembed(常駐)し、成果物はMCPサーバー、サブエージェント、Agent Skills。出張は25%、想定年収は28万〜32万ドル。
つまりコンサルタントでもSEでもない。顧客の業務の中で道具を作る人です。資料を書いて去るのではなく、動くものを置いて帰ります。
The Next Webはこの動きを痛烈に評しています。「A platform requiring 1,000 trained engineers per partnership is not behaving like software」——提携ごとに1,000人の訓練済みエンジニアを要するプラットフォームは、ソフトウェアとして振る舞っていない、という指摘です。
厳しい指摘です。ただ、同じ事実は逆からも読めます。FDEが1社の現場で解いた課題は、同じ業界の同じ悩みへそのまま横展開できる可能性があるからです。
Palantirがまさにそれをやってきました。1社のために作った機能を部品化し、次の顧客では組み立てるだけにする。1件の常駐は、2件目からのテンプレートになるわけです。
今回のプレスリリースにも、その意図がはっきり書かれています。注力4領域の2つ目は “Building repeatable, industry-specific solutions that reduce time-to-value”、つまり価値が出るまでの時間を縮める、業界別の再現可能なソリューションを作ることです。
そして、その型はすでに製品として出始めています。Google Cloudは2026年8月25日にGemini Enterprise for Financial Servicesを発表しました。再利用可能な金融向けスキル群と、信用リスク評価やポートフォリオ監視に対応する調査エージェントをパッケージにしたものです。
同時にLegal版も立ち上がり、ヘルスケアや専門サービス向けも準備中とされています。設計に協力したのはDeutsche BankとCME Group。導入を支援するパートナーにはAccentureも名を連ねています。
つまり時間軸で見ると、最初はカスタマイズ、やがて定型です。今は1社ずつ人が入って型を削り出す段階で、削り出せた分だけ次からは人手が減っていく。1,000人は「永久に1,000人必要」という宣言ではなく、型を作り切るための先行投資と読むほうが自然です。
実際、同じ結論に業界の主要プレイヤーが同時期に到達しています。OpenAIは2026年5月、FDEを独立会社として切り出しました。初期資本40億ドル、Tomoro買収でFDEとデプロイメント専門職をあわせて約150名を抱えて発足。役割は「組織のインフラと重要な業務フローをAI中心に再設計する」ことと明記されています。
Deloitteは「Anthropic Forward Deployed Engineer」という職種そのものを新設しました。職務内容の冒頭に「クライアントにembedする」が置かれ、必須要件には出張平均50%とClaude製品の実務経験1年以上が並びます。ベンダー専属の常駐エンジニアという発想です。
Google Cloud自身もFDEの求人を出しています。求人票の表現は “an embedded builder who bridges the gap between frontier Artificial Intelligence (AI) products and production-grade reality within customers”。フロンティアAI製品と、顧客の中にある本番稼働の現実との落差を埋める人、という言い方をしています。
自力で解決できる問題なら、こうも揃って人を送り込みません。全員が同じ壁を見ているということです。
数字が指しているのは、モデルではなく業務設計
では、その壁とは何なのか。ここは感覚ではなく数字で押さえます。
McKinseyが2026年5〜6月に97か国・1,719名に実施した調査では、AIを何らかの業務で日常的に使っていると答えた回答者が約9割。ところが利益(EBIT)への影響を認識できているのは37%にとどまります。
さらに、EBIT影響5%以上かつ「重大な価値が出た」と答えた高パフォーマーは、わずか6%。9割が使っていて、6%しか勝っていません。ここまで開くと、原因は「使ったかどうか」ではありません。
その6%を分けている条件が、この記事の核心です。高パフォーマーの約4分の3が業務フローを根本的に再設計したと答えている一方、全体では25%にとどまります。
洗濯機を買っても、洗濯板の前に置いて手で回していたら時間は浮きません。家事の順番そのものを組み替えて初めて効きます。多くの企業が、買ったところで止まっています。
人の問題であることも、別の調査が裏づけています。Gartnerが2025年11〜12月にインフラ・運用部門のリーダー782名に聞いた調査では、ROIを満たして完全に成功したユースケースは28%、完全な失敗が20%でした。
失敗経験のあるリーダーのうち38%が、恒常的なスキル不足を挙げています。最大の失敗理由は「期待が大きすぎ、急ぎすぎた」で57%でした。
一方、成功したリーダーが挙げた要因は「人がすでに使っているシステムや業務プロセスにAIを埋め込んだ」が33%、「経営層の完全な支援」が26%。モデルの性能は挙がっていません。
Accentureのジュリー・スウィートCEO自身、技術が最大の障壁ではなく、本当の課題は使い方に合わせたマインドセットの再編成とチェンジマネジメント、業務プロセスの作り直しだと語っています(Fortuneのインタビュー。Accenture公式声明ではありません)。1,000人は、その空席を埋めるための配置です。
なお「95%の企業がAI投資でリターンゼロ」というMITのNANDAレポートは、ここでは使いません。インタビュー52件と経営層153名から全世界の95%を語る構造に方法論上の批判が強く、社内資料で使うと足元をすくわれます。同じ主張は、上の2つの調査で十分に立ちます。
日本に足りないのは「AIエンジニア」ではない
日本の数字はもっと残酷です。IPAが2026年4月〜6月に1,799社に実施した「DX動向2026」を見てください。
AIを使って「業務が効率化したり迅速化した」は91.6%。一方で「売上や利益が向上した」は3.9%、「顧客満足度が向上した」は4.5%です。
効率化はできている。でも稼げていない。日本のAI活用は効率化で止まっている、というのがこの2つの数字の意味です。
McKinseyの調査では、高パフォーマーも他社も約8割が効率化を目標に掲げていました。差がついたのは、高パフォーマーがそれに加えて成長やイノベーションも狙っていた点です。日本はその「加えて」が極端に薄いのです。
そして人材。DX人材が「やや不足・大幅に不足」の合計は85.5%。特に足りない人材として名指しされているのが「現場の知見と基礎的AI知識を持ち、自社へのAI導入を推進できる従業員」です。
この一文をよく読んでください。求められているのはAIエンジニアではありません。現場を知っていて、AIも少し分かる人。FDEの日本語訳がそのまま書かれているわけです。
規模の差も明確です。AIの導入は従業員1,001人以上で8割近く、101人以下で16.6%。約5倍の開きがあり、年間数千万円のコンサル費を払える側にしか、今回の1,000人体制は届きません。
ただ、ここは悲観する場所ではありません。FDEがやっているのは「業務を見て、AIが効く場所を決めて、作り替える」だけです。1,000人常駐しないとできないのではなく、大企業だから1,000人必要なのです。
部署が100あり、承認者が5人いて、決裁に3か月かかるから、外から人を入れないと動きません。社員30人の会社なら、社長が「来週からこの手順はやめます」と言えば終わります。組織が小さいことは、この一点では武器です。
明日、何を選ぶか
発注側としてやるべきことは、質問を変えることです。
ベンダー選定で「どのモデルですか」「どの製品ですか」と聞くのをやめる。代わりに「誰が、うちの業務のどこに、何日入って、何を作り替えるのか」を聞きます。Gemini Enterpriseが月21ドルからという世界では、ライセンス費はもう論点ではありません。
現場側にいるなら、明日から試せることが3つあります。
ひとつ、自分の業務の中から「効率化」ではなく「売上か顧客体験」に触れている部分を1つ選ぶ。日本の3.9%と4.5%は、そこが空いているという意味です。
ふたつ、その業務の手順を紙に書き出して、AIを足すのではなく手順を消す。高パフォーマーの4分の3がやっているのは、追加ではなく削除です。
みっつ、効果の測り方を先に決める。McKinseyの高パフォーマーは「インパクトを測定する定義されたプロセスがある」と答える確率が2倍でした。測っていない改善は、来期の予算になりません。
AIツールを入れたのに使っているのは一部の人だけ、という話は規模を問わず本当によく聞きます。原因はツールの選定ミスではなく、手順が昔のまま残っていることのほうが多いです。
Accentureは1,000人という数字で、価値の在り処を宣言しました。同じ役割を、あなたの持ち場では1人で始められます。
よくある質問(FAQ)
Q1. FDEとは何ですか?
FDE(Forward-Deployed Engineer)は、顧客の現場に入り、業務の中でAIを動かすための仕組みを作るエンジニアです。資料を作って終えるのではなく、現場の業務フローを見ながらMCPサーバーやエージェントなどの動く道具を実装します。
Q2. なぜAccentureとGoogle Cloudは1,000人規模のFDEを置くのですか?
1社の現場で解いた課題を、同じ業界の別企業へ横展開できる「型」にするためです。最初は顧客ごとのカスタマイズが必要でも、再現可能な業界別ソリューションとして部品化できれば、次の導入で価値が出るまでの時間を短縮できます。
Q3. 日本企業が最初に見直すべきことは何ですか?
モデルや製品の比較だけで終わらせず、誰がどの業務に入り、何を作り替えるかを具体化することです。効率化だけでなく売上や顧客体験に触れる業務を選び、AIを足すのではなく不要な手順を消し、効果の測り方を先に決めます。
AIエージェントを業務にどう組み込むか、実際の画面と手順で追いたい方は、動画のほうが早いです:https://www.youtube.com/@iketomoch
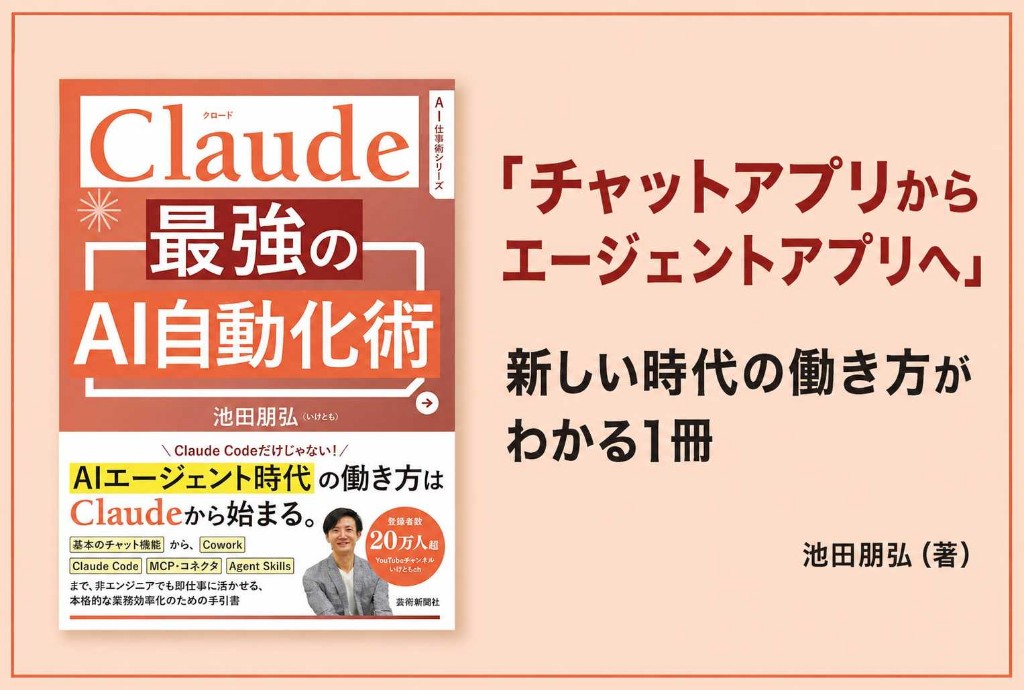
「業務を作り替える」を、自分の仕事で具体的な自動化の形に落とすなら、こちらが一番近い1冊です:https://amzn.to/4eTUVG1
読んで納得した状態から、2時間で自分専用の道具を1つ残す段階へ進みたい方へ。手順書もプロンプトも付いてくるので、その日のうちに動くものができます:https://handson.workstyle-evolution.co.jp/
■合わせて読みたい
■関連記事


公式LINEで最新ニュースをゲット


最新のAIニュースを
毎週お届け
生成AIの業務別の
ビジネス活用シーン
がわかるAIチャット
過去のAIニュースから
事実を確認できる
何でもAI相談チャット
ニュース動画の
アーカイブ