OpenAIが「成果に応じて課金」を実験中——成果報酬型AIを成立させる3つの条件
- 成果報酬型AIは、モデル性能だけでなく、成果の定義・第三者による判定・外れを吸収する原価と契約によって成立する。
- OpenAIが対象に挙げた半導体設計、ライフサイエンス、金融は、専門家の評価基準を蓄積してきた領域と重なる。
- 日本企業は、自社の業務で何を良い成果と呼ぶかを言語化できるかが、買い手・売り手の双方で交渉力を左右する。
OpenAIが、利用量ではなく「事業成果」に応じて課金する仕組みを実験している——CFOのSarah Friar氏が2026年9月8日、サンフランシスコで開かれたGoldman SachsのCommunacopia + Technologyカンファレンスでそう明かしました(Reuters配信)。
興味深いのは、対象として挙げられた業種です。半導体設計、ライフサイエンス、金融サービス。どれも単価が高く、そして「何をもって成功とするか」が外から見えにくい領域ばかりです。
この記事では、なぜOpenAIがこの3業種を選んだのか、成果報酬型のAIビジネスを成立させるには何が必要なのか、そして日本で自社がどちら側に立てるのかを整理します。結論から言えば、鍵を握るのはモデルの性能ではなく、業界の知見です。
目次
OpenAIが「成果に応じて課金」を試し始めた
Friar氏の説明はシンプルでした。企業側がAI投資のROI(投資対効果)を強く求めるようになったので、使った量ではなく、出た成果に応じて払ってもらう形を試している、というものです。
ただし現時点で公表されているのは「実験している」という事実だけです。課金単位も価格も未公表で、どの顧客と、いつから始めるのかも明らかにされていません。ここは期待と実態を切り分けて見る必要があります。
一方で、その前提条件にあたる部分はすでに動いています。OpenAIは低価格モデルのLunaを80%値下げし、その結果として利用量が約10倍に増えたと説明しました。コーディング支援のCodexは利用者2,500万人。企業向け売上は6月から7月にかけて32%伸び、全社の年換算成長率20%を上回っています。
値段を8割下げて利用が10倍になるということは、売上がむしろ増えたということです。価格を下げれば需要が跳ねる、という手応えを掴んだわけです。だからこそ次は、値段を下げる話ではなく、課金の形そのものを変える話へ進める。順序としては自然に見えます。
自社設計チップの話も同じ文脈にあります。Broadcomと共同開発した推論用チップ「Jalapeño」について、OpenAIは自社モデルを設計に使い、9ヶ月未満でテープアウト(設計を確定して製造工場へ渡す工程)まで到達したと公表しています。汎用のAI向けGPU比で約50%のコスト優位があるとの主張です。※この50%は同社の主張で、第三者検証はありません。
成果課金は「安く大量に動かして、当たった分だけもらう」商売です。原価の切り下げは、その前提条件にあたります。
狙ったのは、専門家を買い集めてあった3業種
では、なぜ半導体設計・ライフサイエンス・金融サービスなのか。
先に押さえておきたいのは、OpenAIがこの分野の先頭ではないという事実です。成果課金そのものは、すでに複数の企業が実装しています。Intercomのサポートエージェント「Fin」は公式価格ページで1解決あたり0.99ドルと明示。Salesforceも2026年6月に「Agentforce Help Agent」で1解決あたり2ドルの定額課金を発表しました(Constellation Research)。
ただし先行組が選んだのは、いずれもカスタマーサポートの1解決という、成果が数えやすい領域です。低単価で、件数が多く、成果が一件ずつ切り分けられる。
OpenAIが挙げた3業種は、その真逆にあります。単価は桁違いに高いが、成果は年に数回しか発生せず、しかもAIの寄与分と人間の寄与分が溶け合っている。宅配便を1個届けたらいくら、という数え方が使えません。
それでもこの3つを選べる理由が、OpenAIにはあります。専門家の知見を、先に買い集めてあったからです。
象徴的なのがProject Mercuryです。Bloombergが2025年10月に報じたところによれば、OpenAIはJPMorgan、Goldman Sachs、Morgan Stanley出身の元投資銀行員を100人超、時給150ドルで契約し、IPOやリストラの財務モデルをExcelで週次提出させていました(Quartz)。※Bloomberg原文は有料で、二次報道での確認にとどまります。
しかも集めたのは、学習データだけではありません。もっと重要なのは、評価基準そのものを大量に作らせていることです。
たとえば医療分野のHealthBenchは、60カ国262人の医師と共同で構築され、評価基準は48,562個にのぼります(OpenAI)。職種横断のGDPvalは、米GDP寄与上位9業種44職種で1,320タスク。作成者は平均14年の実務経験者で、評価は同じ職種の専門家がAIの成果物と人間の成果物をブラインドで並べ、「優れる/同等/劣る」を判定する設計になっています(OpenAI)。
これは「AIが賢いかを測るものさし」であると同時に、その職種で何が良い仕事かの定義を、専門家の手で在庫化したものでもあります。成果課金の契約書に書く文章は、突き詰めれば採点基準表です。何万項目もの採点表を先に持っている会社と、持っていない会社では、書ける契約の精度がまるで違います。
ただし注意点がひとつ。OpenAIが「ベンチマークの採点基準を課金の成果定義に転用する」と明言した事実はありません。構造として整合するというだけで、ここは推測です。
なお3業種のうち半導体設計だけは、外部から知見を買った領域ではなく、Jalapeñoの設計という自前の実証がある領域です。売る前に自分で使って結果を出している。「9ヶ月でテープアウト」という一言が、そのまま成果定義のたたき台になります。
ここから、成果報酬型を成立させる条件が3つ見えてきます。
条件1:その業界の言葉で「成果」を定義できるか
第一の条件は、成果を業界の言葉で書けることです。
「業務を効率化する」では契約になりません。必要なのは、その業界の人が読んで一意に解釈できる粒度です。半導体設計なら設計サイクルの短縮日数、創薬なら候補化合物の絞り込み精度、金融なら財務モデルの再作業率。粒度が業界語になっているかが分かれ目になります。
そしてこの粒度は、外部から眺めていても書けません。現場で長くやった人の頭の中にしかない。OpenAIが平均14年の実務家に1,320タスクを書かせたのも、時給150ドルを元バンカーに払ったのも、そこにしか答えがないからです。
裏返せば、日本企業にとってはここが勝負どころになります。自社が10年、20年と積み上げてきた業務の中に、「何をもって良い仕事とするか」の判断軸が眠っている。それを言語化できていれば、成果課金の交渉で定義を書く側に回れます。できていなければ、相手の定義を飲むしかありません。
条件2:成果を、第三者が判定できる形に切れるか
第二の条件は、その成果が判定可能な形に切れることです。ここは先行組の失敗から学べます。
Zendeskは1解決あたり約1.50ドル(コミット時)で課金しますが、その「解決」の判定条件が独特でした。メールやWebフォームの場合、AIが返信してから72時間、顧客から反応がなければ解決とみなすというものです。
お分かりの通り、これには穴があります。諦めて去った顧客と、満足した顧客が、システムから見て完全に同一に見える。店員に聞いても答えが返ってこなくて無言で出ていった客を「満足してお帰りになった」と記録し、しかも請求するようなものです。
Zendeskも手を打っています。2026年5月以降は、別の言語モデルが会話記録を読んで「その返信は的を射ていたか」を検証したものだけを課金対象とする方式に変わりました(Robylonによる解説)。有人にエスカレーションした案件は課金なし、検証を通らなかったものも課金なし。「沈黙イコール成功」から「沈黙プラスAI審査員の合格イコール成功」へ進化したわけです。
それでも限界は残ります。審査するのも結局はAIだからです。同じ思い込みを共有していれば、同じ見落としをします。
さらに難しいのが、高付加価値領域の帰属問題です。サポートの1解決なら、AIが対応したと切り分けられる。しかし半導体設計や創薬では、AIが出した案を人間が直し、上司が判断し、組織として採用します。AIの寄与分だけを抜き出すのは事実上不可能です。Zendesk自身も、公式ブログで「どのシステムやチームが実際に成果を生んだのか切り分けるのが難しい」と課題に挙げています。
だから成果課金の設計では、「何を成果とみなすか」と同じ重さで、「誰がどう判定するか」を決めなければなりません。ここを空欄にしたまま署名すると、判定権を持つ側にすべて有利に働きます。
条件3:外したときを吸収できる原価と契約になっているか
第三の条件は、外したときに耐えられる構造かどうかです。
B2Bソフト・AI企業230社超を対象にした調査では、AI機能の目標粗利の中央値は約50%でした。従来型SaaSの70〜80%超と比べると、かなり薄い水準です(Growth Unhinged、2026年春の調査)。
原価が重いうえに、成果が出なければ売上がゼロになる。この二重苦が、成果課金の構造的なリスクです。だからOpenAIが値下げと自社チップで原価を削りにいっているのは、単なるコスト削減ではなく、成果課金を成立させるための地ならしと読めます。
契約形態の選び方も、ここに直結します。実務的には3つの型があります。目標を達成したら支払う「成果達成型」、削減できた額を分け合う「削減額分配型」、固定費で原価を回収して上振れを成果で取る「基本料プラス成功報酬」。
現実解は3番目です。固定部分なしで受けると、外した瞬間に赤字を丸ごと背負うことになる。そして必ず、上限と下限を置く。成果が出すぎて顧客が払えなくなるのも、出なくて自社が傾くのも、どちらも事故だからです。
日本にはもう来ている。ただし「値下げ要求」という顔で
ここまで海外の話をしてきましたが、同じ波は日本語圏にも届いています。ただし「成果連動課金」という顔ではなく、「値下げ要求」という顔で先に来ます。
生々しいのがインドのIT受託業界です。Reutersが2026年8月に報じたところでは、Persistent SystemsのCEOは顧客から「同じ仕事を25〜30%安く」と要求されていると語りました。しかも納期は速く、生産性は高く、という条件付きで(Reuters配信)。
そして大手は、すでに成果連動へ舵を切っています。TCSは金融・人事・ビジネスサービス領域の契約のうち約80%が成果指標ベースで、2023年末から倍増しました。HCLTechとE.ONの契約に至っては、初年度が無償で、2年目以降の支払いを効率改善と事業成果に連動させる形です。
結果として業界の株価は厳しく、インドの主要IT企業で構成されるNifty IT指数は2026年に20%下落しました。Everest GroupのCEOはこう述べています。「サービス提供側にとって絶望的な市場だ。オッズは完全に顧客側に傾いている」
日本でも、同じ方向を向いた発言が出ています。富士通の時田隆仁社長は2026年6月、労働集約型のSIモデルからの転換が必要だと述べ、人月ベースの価格設定の限界とプライシングモデルの転換に言及しました(ITmedia)。人月商売の急所を、当の最大手が公の場で認めたわけです。
一方で、調べた範囲では日本のベンダーが成果連動課金を採用した公表事例は見当たりませんでした。国内で成果課金に触れられるのは、Zendesk、Salesforce、Intercomといった外資製品の国内提供分に限られます。円建てで「1解決あたり◯円」を提示している例も確認できませんでした。
遅れている、とも言えます。ただ、まだ誰も旗を立てていない、とも言えます。
結論:明日、紙一枚で書けるか
Gartnerは2026年7月、エージェンティックAIによって2030年までに2,340億ドル、SaaS支出の約20%に相当する額が影響を受けると発表し、「AIが直接成果を出すと、シートライセンスモデルは成立しなくなる」と明言しました(Gartner)。
流れは止まりません。ただし、良い設計と悪い設計の差が極端に大きい領域になります。
そこで、明日からできることを1つだけ挙げます。自社の業務をひとつ選んで、次の一文を埋めてみてください。
「この仕事が成功したかどうかは、◯◯が◯◯になったかで判定する。判定するのは◯◯。ただし◯◯の場合は除く」
紙一枚、3行で終わる作業です。それでも、これが書ければ成果課金の買い手としても売り手としても交渉のテーブルに着けます。書けなければ、相手の定義を飲むことになります。
OpenAIが時給150ドルを払って手に入れようとしたのは、まさにこの一文を書ける力でした。そして日本のあなたの業界では、その一文を書けるのは、外から来たAI企業ではなく、現場を知っているあなた自身です。
AIの時代に値上がりしているのは、作業のスピードではありません。「何を成果と呼ぶか」を決める力のほうです。
よくある質問(FAQ)
Q1. OpenAIはすでに成果報酬型AIの価格を公表していますか?
いいえ。公表されているのは、利用量ではなく事業成果に応じて課金する仕組みを実験しているという事実です。課金単位、価格、対象顧客、開始時期は未公表です。
Q2. 成果報酬型AIで最初に決めるべきことは何ですか?
業界の言葉で成果を定義し、第三者が判定できる形に切ることです。加えて、成果が出なかった場合にも耐えられる原価と契約の設計が必要です。
Q3. 日本企業は今から何を始めればよいですか?
まず自社の業務を一つ選び、成功の定義、判定者、除外条件を3行で書いてみることです。これが書ければ、成果課金の買い手としても売り手としても交渉の土台になります。
AI活用の最新動向は、YouTubeでも継続的に追いかけています。毎週日曜15時に、その週のAIニュースをまとめて徹底解説していますので、業界の変化を定点で押さえたい方はこちらへ。
https://www.youtube.com/@iketomoch
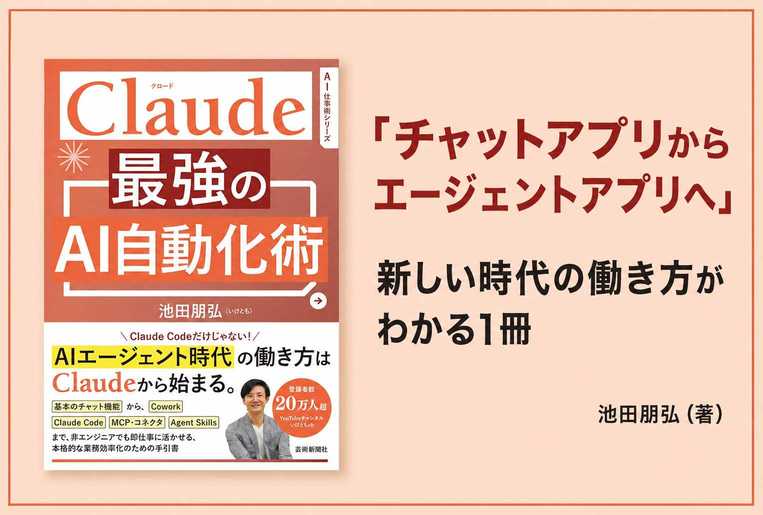
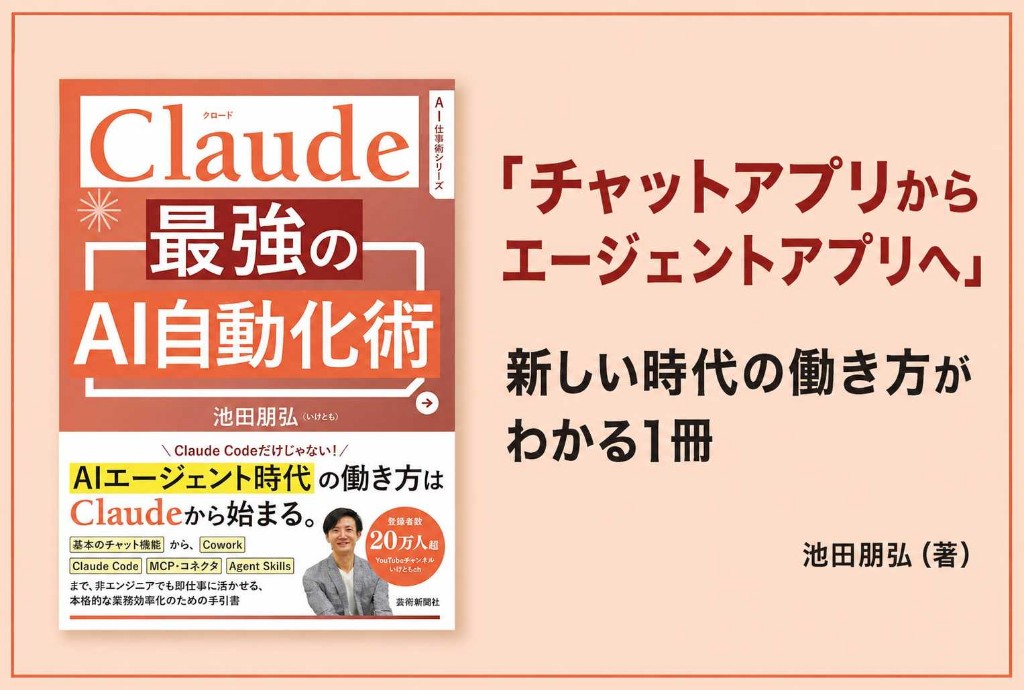
今回の「成果をどう定義するか」を、実際の仕事へ落とし込む具体的な手順は、新著『Claude 最強のAI自動化術』にまとめました。Claudeとエージェントで業務を組み替える方法を、順を追って解説しています。
https://amzn.to/4eTUVG1
読んで理解する段階から、手を動かして自分の道具を作る段階へ進みたい方は、いけともハンズオンをどうぞ。2時間で、自分専用のツールや仕組みを1つ持ち帰る会です。見逃した回もアーカイブで受講できます。
https://handson.workstyle-evolution.co.jp/
■合わせて読みたい
■関連記事

公式LINEで最新ニュースをゲット


最新のAIニュースを
毎週お届け
生成AIの業務別の
ビジネス活用シーン
がわかるAIチャット
過去のAIニュースから
事実を確認できる
何でもAI相談チャット
ニュース動画の
アーカイブ